AI 崩盘终极推演:泡沫可能在 2028 年初破裂,科技股或断崖式暴跌 40%!
- 发布时间:
- 分类: Ai前沿
当前,全球市场正将筹码高度集中于一场史无前例的基础设施大跃进——AI 投资热潮。然而,这场繁荣的底层逻辑正变得极其脆弱:当前的盈利主要依赖于科技巨头内部的「资本支出循环(Capex recycling)」和债务融资,而非外部终端用户的真实买单。
据追风交易台消息,TS Lombard 首席宏观策略师 Dario Perkins 在 10 月 22 日的研报中称,根据终极推演,这场 AI 资本支出狂欢极有可能在 2028 年初走向终结,并引发一场剧烈的市场重置。
报告指出,标普 500 指数将下跌 30%,科技股将断崖式暴跌 40%,约 20 万亿美元的市值将灰飞烟灭,美国股市的科技股权重将一夜回到 ChatGPT 发布前的水平。尽管科技巨头能凭借强劲的资产负债表存活,但 AI 生态系统上游的弱势群体(如新兴云服务商、独立模型开发者)将面临违约潮,预计将产生 1250 亿至 1900 亿美元的信贷损失。
TS Lombard 认为,宏观经济将陷入温和衰退: AI 资本支出的骤降将导致美国 GDP 下降约 2 个百分点,并造成约 80 万个数据中心建设相关岗位流失。但由于私营部门资产负债表健康且美联储有充足的降息空间,这不会演变成 2008 年式的系统性金融危机。
AI 投资热潮:史上最大基础设施豪赌,可持续性存疑
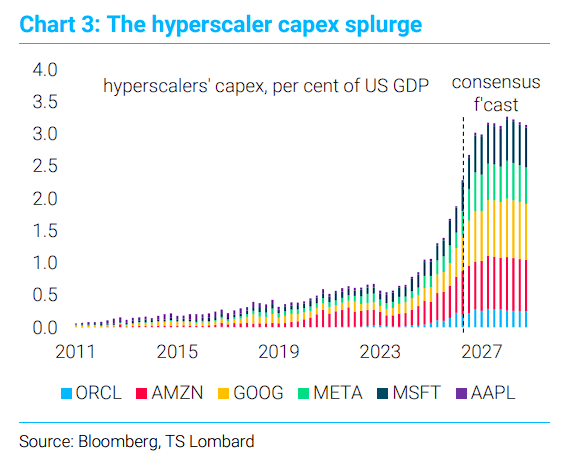
AI 资本支出已成为人类历史上规模最大的基础设施项目之一。美国科技公司每年在 AI 建设上的投入约为 1 万亿美元,超级数据中心的累计投资规模已超越曼哈顿计划、阿波罗登月计划乃至马歇尔计划。超大规模云服务商(Hyperscalers)的资本支出占美国 GDP 的比例已接近历史峰值。
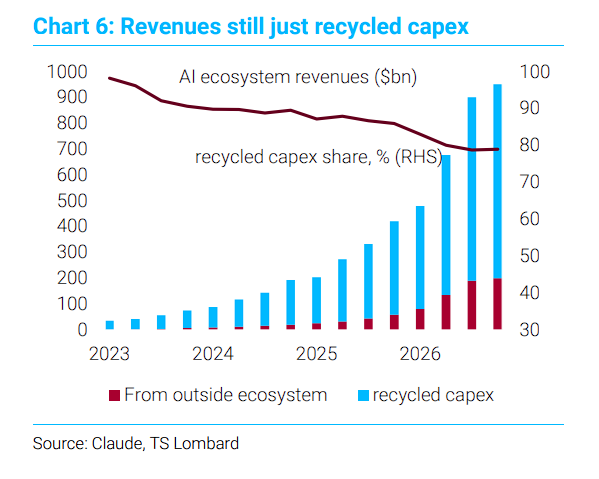
然而,这场繁荣的根基并不稳固。当前 AI 生态系统的收入增长,在很大程度上仍是「资本支出循环」(capex recycling)的产物——一家公司的资本支出,就是另一家公司的营收。只要超大规模云服务商持续大规模投入,生态系统内部的收入就会持续增长,但这并不代表真正的可持续性。
真正的可持续性标志,应是来自生态系统外部——普通消费者和非科技企业用户——的收入占比显著提升。但截至报告发布时,这一比例几乎没有改善。AI 的商业化变现仍是最大悬念:OpenAI 和 Anthropic 约 80% 的收入来自仅 1% 的客户,而这些客户大多是依赖风险投资持续输血的亏损 AI 初创企业。
报告称,当前的 AI 繁荣本质上是一场「资本支出循环」——只要科技巨头不断向系统注资,收入就会增长。但随着债务成为边缘融资的主要来源,这种模式极易受到资本支出放缓的致命打击。
六大崩盘触发器:任何一个都可能引爆连锁反应
报告梳理了六大潜在风险点,指出 AI 崩盘已处于「过度决定」(overdetermined)状态——以下六大触发因素中的任何一个,都可能成为刺破泡沫的利刃。
触发器一:收入严重不达预期
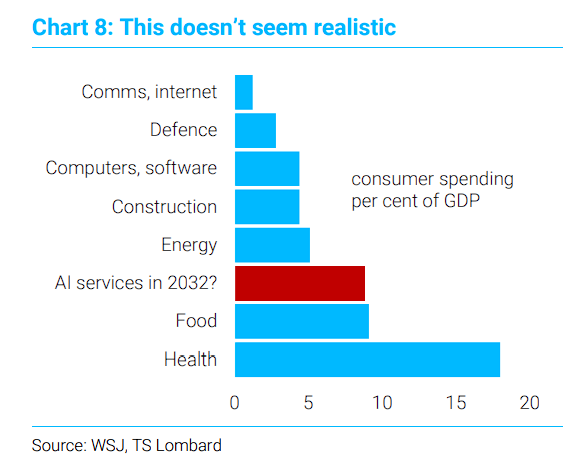
多项研究显示,要使当前的资本支出获得合理回报,AI 行业到 2030 年的年收入需达到 2.5 万亿至 3 万亿美元,约为当前水平的 14 倍。这一增速在如此短的时间内几乎难以实现,尤其是在中国开源(开放权重)模型迅速抢占市场份额的背景下。普通消费者对付费 AI 服务普遍抵触,AI 服务面临商品化风险。
触发器二:信用风险急剧上升
超大规模云服务商此前主要依靠自有现金流投资,但债务已成为 AI 建设的边际融资来源。仅 2027 年一年,AI 公司预计将发行约 7000 亿美元新债券,其中超大规模云服务商占 4000 亿美元,其余来自 AI 生态系统其他参与者——这一数字超过了欧元区所有政府债券发行总量。
更令人担忧的是「表外负债」的快速膨胀。以 Meta 在路易斯安那州的 Hyperion 数据中心为例:这是一个 300 亿美元的投资项目,Meta 将其 80% 的股权出售给 Brown Owl,成立名为 Beignet 的合资公司,后者融资 270 亿美元新债,由 Meta 提供担保(承诺租用该数据中心 20 年)。由于租约被拆分为五个四年期租约,Meta 资产负债表上只体现了极小部分杠杆。整个 AI 生态系统的隐性负债估计已达 1.5 万亿至 2 万亿美元。部分新兴云服务商(如 CoreWeave)的融资利率已高达 15%。
触发器三:「诱导利率」陷阱与折旧悬崖
报告将当前 AI 财务结构与 2000 年代初次贷危机中的「诱导利率」(teaser rate)进行类比。数据中心在建设期间无需计提折旧,但一旦投入使用,折旧压力将骤然加大。与此同时,AI 实验室签署的多年期数据中心租约,在数据中心正式运营前不计入成本。一旦更多数据中心陆续上线,AI 企业的财务状况可能在 12 个月内发生根本性转变。
触发器四:IPO 浪潮揭开真相
Anthropic 和 OpenAI 均计划 IPO(后者已推迟至 2027 年)。历史经验表明,IPO 浪潮往往标志着周期顶部。更重要的是,IPO 将首次为外界提供了解 AI 行业真实经济状况的窗口——目前 AI 公司披露的指标(如「年度经常性收入」ARR)明显经过美化,存在大量信息不透明问题。
触发器五:半导体周期与供应链风险
英伟达(NVIDIA)是 AI 建设的「镐与铲」,也是整个 AI 繁荣的晴雨表。英伟达正在大规模开展「供应商融资」(vendor financing),向客户提供贷款以购买更多芯片,业内称之为「资产负债表即服务」。根据国际清算银行(BIS)最新研究,超过 55% 流入 AI 企业的投资来自其他 AI 企业,循环融资特征极为明显。此外,半导体需求具有高度周期性,存在「牛鞭效应」——一旦需求放缓,当前的硬件短缺可能迅速转变为严重过剩。
触发器六:监管与安全风险
AI 技术在公众中的形象持续恶化。约 55% 的美国人希望放缓 AI 发展速度,仅 13% 持反对意见,且这一结论在各主要政治群体中均成立。根据 2026 年 IBM/Ponemon 数据泄露成本报告,全球四分之一的恶意企业数据泄露事件涉及某种形式的 AI 辅助攻击。一旦发生重大安全事故,可能引发强烈的政治反弹和监管收紧。
「二阶导数问题」:增速放缓就足以引爆危机
报告特别强调了 AI 繁荣的「二阶导数问题」(second derivative problem):AI 资本支出不需要绝对下降,只需增速放缓,就足以引发金融压力。
这与 2000 年代初次贷危机的逻辑如出一辙——当时触发崩盘的不是房价下跌,而是房价停止快速上涨。在 AI 建设中,前沿实验室签署合同承诺向数据中心运营商支付数十亿美元,后者以此为抵押借款建设数据中心。但这些实验室本身没有利润,其持续支付能力完全依赖于不断融资。超大规模云服务商的资本支出就像一本贷款账簿:一旦放缓,整个繁荣就会瓦解。
市场冲击量化:20 万亿美元财富蒸发,信用损失可控
目前科技股占美国股市市值高达 40%,半导体板块单独占比接近 20%。美国科技板块当前市盈率约为 30 倍(一年前为 40 倍),远低于互联网泡沫时期 70-75 倍的峰值。在 AI 崩盘情景下,报告预测:
S&P 500 整体下跌 30%;科技股下跌 40%;其他板块下跌约 20%,合计蒸发市值约 20 万亿美元。
报告称,这些估算将科技股占美国市场的比重拉回至 ChatGPT 推出前的水平。
到 2027 年底,非超大规模云服务商的 AI 生态系统预计将有约 5450 亿美元未偿债券、9200 亿美元银行贷款和约 6500 亿美元私人信贷。AI 相关债务总规模约为 2.9 万亿美元,其中约 25% 面临风险敞口。
报告假设 2028-2030 年间累计违约率为 35%,回收率为 25%-50%,由此估算整体信用损失为 1250 亿至 1900 亿美元。这一规模虽然可观,但对美国整体金融体系而言并不构成系统性威胁。股权持有人将承受最大损失(约 20 万亿美元),但不会出现 2008 年式的信用损失级联和全面破产潮。
最脆弱的环节包括:新兴云服务商(neoclouds)、甲骨文(Oracle)、独立模型开发商(OpenAI、Anthropic)以及建筑 / 设备供应商。
经济温和衰退,类似 1990 年或 2001 年
到 2028 年初,美国科技相关资本支出将较 2023 年上升约 3 个百分点(实际 GDP 占比)。报告假设完全逆转,但由于数据中心投资高度依赖进口,进口下降将部分抵消资本支出下滑对 GDP 的冲击。综合各种效应,AI 数据中心繁荣结束将使美国 GDP 水平下降约 2 个百分点(IMF 最新世界经济展望报告得出了几乎相同的估算)。
报告称,整体而言,这场衰退的严重程度将与 1990 年或 2001 年相当,属于历史标准中的温和衰退,并给出了以下三个理由:
第一,私人部门资产负债表健康。私人信贷增长幅度不足 GDP 的 10 个百分点,与 1980 年代末更为相似,远未达到次贷危机前的水平,不存在系统性信用事件的风险。
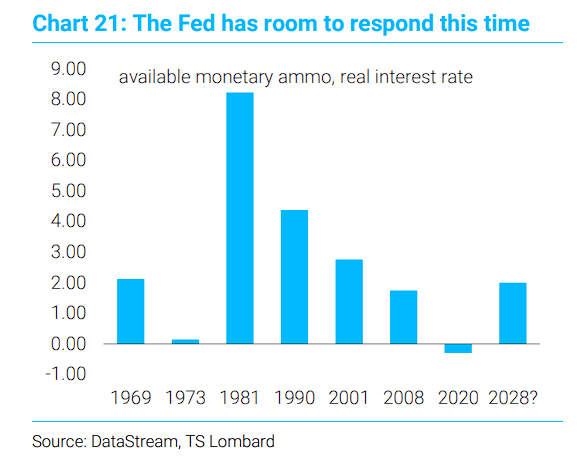
第二,货币政策弹药充足。美联储自全球金融危机以来首次重建了充足的货币政策空间,有充分的降息余地,无需依赖财政政策大规模刺激。
第三,降息将激活「K 型经济」底层。长期受高通胀和紧缩货币政策压制的低收入群体、消费耐用品需求和住宅房地产市场(存在大量被压抑的需求)将从降息中直接受益。历史上,互联网泡沫破裂后,美联储的宽松政策迅速催生了住宅市场的新一轮泡沫,类似情景可能重演。正如互联网泡沫破裂后美联储催生了房地产繁荣一样,降息将迅速刺激非 AI 领域的增长,这也是衰退将保持温和的核心原因。
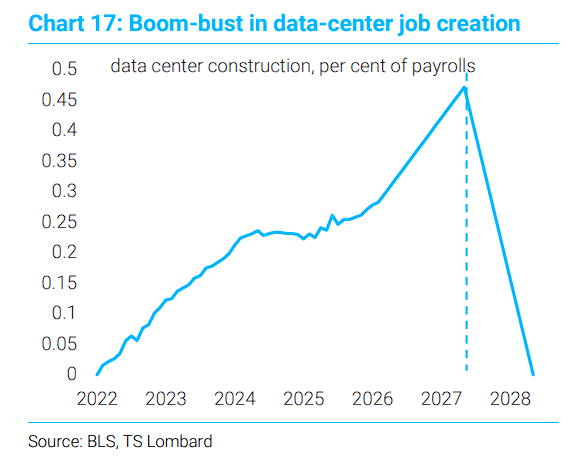
此外,对于就业市场方面,报告指出,AI 建设热潮目前已创造约 50 万个就业岗位,预计到 2027 年底将增至 80 万个。若这些岗位全部消失,美国失业率将上升约 50 个基点,在不考虑更广泛商业信心影响的情况下。
报告指出,最大的尾部风险在于:AI 崩盘可能反而加速企业采用 AI 自动化来削减成本。历史表明,互联网相关自动化的大规模推进发生在 2009 年经济衰退期间,而非繁荣时期。若 AI 崩盘触发大规模自动化浪潮,劳动力市场的冲击可能超出预期,导致缓慢的「无就业复苏」。
如何在泡沫中保全资产
报告称,AI 崩盘是典型的需求冲击,而非 1970 年代的供给冲击(滞胀型衰退)。长期利率将显著下降,债券与股票的相关性将转为负值,有利于国债的避险属性。但由于衰退程度温和,不会回到零利率或永久量化宽松。
AI 繁荣与互联网泡沫的关键区别在于:这场科技热潮高度集中于少数美国和亚洲公司,而互联网泡沫涉及欧洲在内的广泛发达市场参与。韩国作为 AI 供应链核心,过去 12 个月科技出口占 GDP 比重上升了 10 至 30 个百分点,将在崩盘中遭受重创。
但欧洲等未深度参与 AI 繁荣的市场,在初期恐慌性抛售过后,将显著跑赢美国市场。这些经济体承受了 AI 繁荣的负面影响(高通胀、高利率),却未能充分享受其红利,AI 繁荣结束反而可能带来解脱。
报告认为,AI 崩盘对美元的冲击将远大于互联网泡沫和次贷危机。由于危机根源在于美国金融体系,资金将流向欧元、日元乃至英镑等其他货币。全球投资者无需涌入美国国债寻求避险,其本国债券可以发挥同等作用。
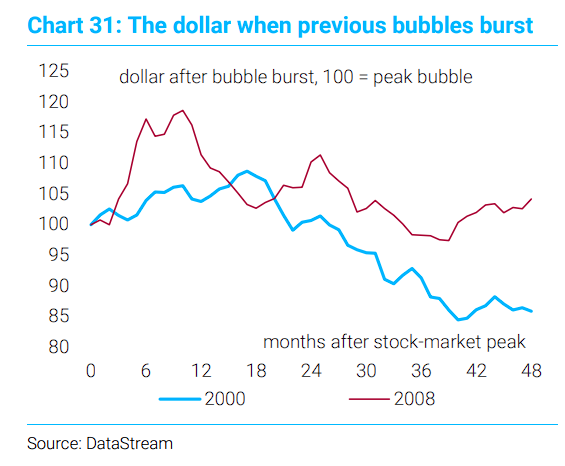
报告明确指出,现阶段做空美国科技股或大幅增加久期均不可取——若 AI 繁荣仍有数年可持续,过早布局将导致严重跑输。
最优策略参照 GMO 的 Ben Inker 提出的「易泡沫」(easy bubble)交易框架:持有多元化全球股票组合,在繁荣延续时同样受益,在崩盘时跑赢集中押注 AI 的美国科技股。仅在 AI 生态系统出现明显压力信号时,才逐步增配政府债券。
TS Lombard 的这份推演报告传递了一个清醒而非末日论的信号:AI 泡沫破裂不会是 2008 年,更像是 2001 年。美国经济将经历一场温和衰退,金融体系不会崩溃,美联储有充足工具应对。
但对投资者而言,20 万亿美元的财富蒸发、科技股 40% 的跌幅、以及 AI 供应链国家和地区的剧烈冲击,足以让任何集中押注 AI 的投资组合遭受毁灭性打击。(华尔街见闻)
【免责声明】本内容仅传递行业动态,不构成任何投资建议。市场有风险,投资需谨慎。